symphony インサイト
準備中データで店舗経営を可視化
symphony ワンプラ
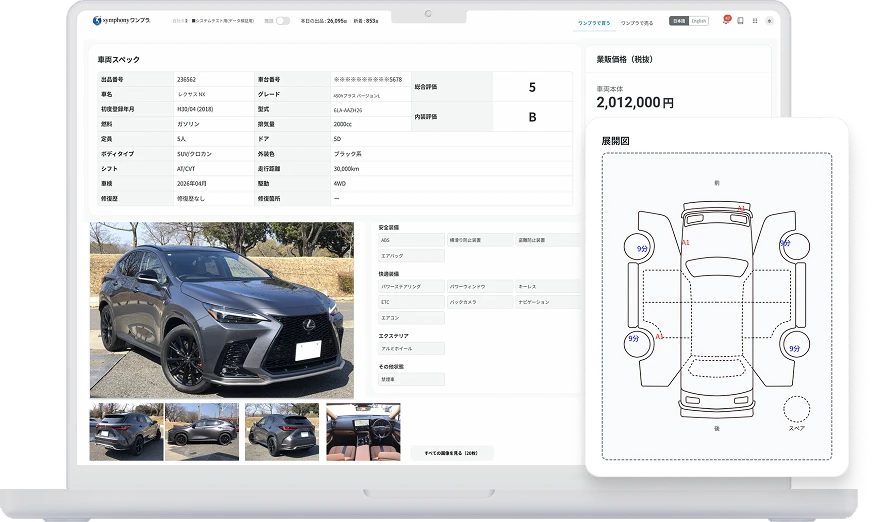
在庫を流動化、コストを最小化
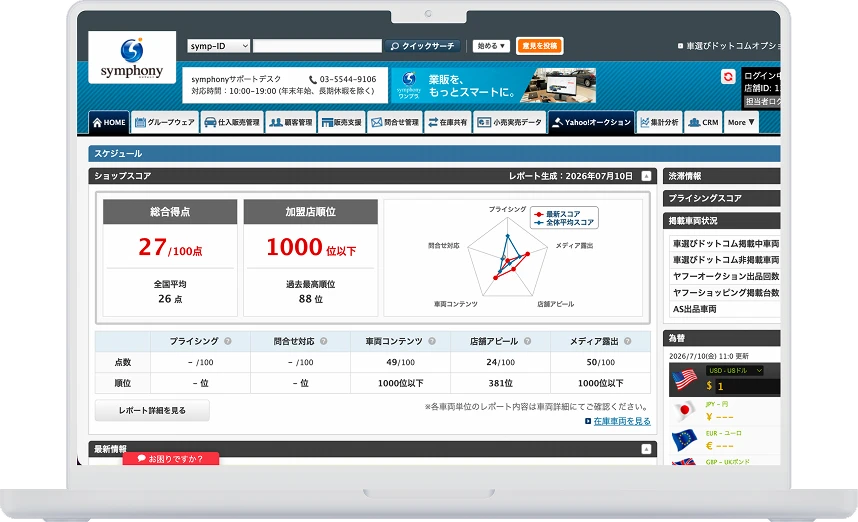
symphony 販売管理
一度の入力で、すべて完結
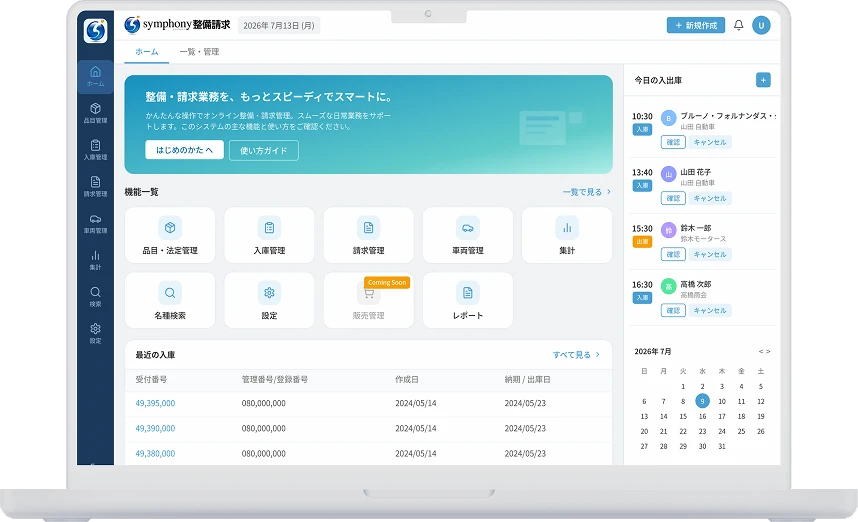
symphony 整備請求
販売後も、つながる続ける
symphony インサイト
準備中データで店舗経営を可視化
普通自動車の登録台数を発表している「自販連(一般社団法人 日本自動車販売協会連合会)」と、軽自動車の登録台数を発表している「全軽自協(一般社団法人 全国軽自動車協会連合会)」の統計データをもとに、新車登録台数と中古車登録台数の推移を紹介しています。
Chapter
Section 2: 今月の核の深掘り - 「供給回復が価格に届いた」最初の観測点
USSの中古車オークション8月は、出品25万4,517台(前年比+9.2%)と3カ月連続で前年を上回り、成約率は66.8%(前年69.6%)と2カ月連続で前年を下回った。成約単価は124万8千円(前年比+1.9%)と、7月の+8.1%から伸びが急減速し、前月比でも-7.2%と8月の季節的な下落幅(前年-1.6%)を大きく超えた。7月号が「供給は回復したが単価は下がらない」と見た分水嶺は、ようやく価格へ波及し始めた可能性がある。ただし輸出抹消登録が前年比+32.8%と急回復しており、輸出向け流通の増加は相場の下支え要因になり得る。「下落トレンド入り」の断定は9月データまで保留する。
2026年8月の国内新車販売(自販連・全軽自協発表)は、登録車20万3,664台(前年同月比+9.1%)と軽10万3,710台(同-9.5%)を合わせた合計で30万7,374台(同+2.0%)と5カ月連続で前年を上回った。登録車は普通乗用車11万3,435台(+7.0%)、小型乗用車5万9,404台(+10.4%)、貨物車2万9,591台(+13.4%)と全車種が伸び、日産キックス・エルグランド、マツダCX-5の新型効果と前年8月の低水準からの反動が重なった。
一方、軽は乗用車8万69台(-10.5%)が主因で2カ月ぶりに前年割れ。7月28日の令和8年熊本地震でダイハツ大分工場(大分県中津市)とホンダ鈴鹿製作所(三重県鈴鹿市)が稼働停止に陥り、ダイハツは前年比-19.9%の2万7,475台、ホンダは-10.2%の1万8,117台に落ち込んだ(全軽自協・日刊自動車新聞2026年9月2日報道)。生産は8月上旬に順次再開され、登録車の販売への影響は最小限に収まった(AUTOCAR JAPAN 2026年9月3日)。
輸入車はJAIA速報(2026年9月4日)で総計2万8,970台(前年比+32.1%)。外国メーカー車1万7,026台(+6.4%)が横ばい圏に留まる一方、日本メーカーの海外生産・逆輸入車が1万1,944台(前年比201.2%、増加率+101.2%)と急増し、輸入車市場の4割超を占めた。
自販連の8月中古車登録(2026年9月10日公表)は総合計26万3,114台(前年比-0.3%)とほぼ横ばい。乗用車23万78台(+0.1%)に対して軽中古(全軽自協)は20万6,106台(+4.2%)と堅調で、登録車・軽を合わせた国内流通は46万9,220台(+1.6%)だった。一方、輸出抹消登録は14万4,394台(前年比+32.8%)と急増し、国内流通用の一時抹消も27万4,173台(+7.6%)と伸びた。「登録」は横ばいでも、輸出と国内の両方向で流通の回転が速まっている。
中古車オークションB2Bの体温計であるUSS月次データ(2026年8月分、9月7日公表)は、出品25万4,517台(+9.2%)・成約16万9,966台(+4.7%)・成約率66.8%(前年69.6%)・成約単価124万8千円(+1.9%)。8月はお盆で開催回数が前年より少なく(名古屋・大阪など3会場が1開催少ない)、USSは曜日調整後として出品+16.3%・成約+10.5%を併記している。主要AA4事業者の総出品も45万3,090台(+7.7%)と3カ月連続で前年を上回った(日刊自動車新聞2026年9月14日報道)。
輸出環境は新車・中古車ともに強さを示す数字が出ている。9月25日時点でJAMA(自工会)の8月の生産・輸出統計は未公表だが、直近の7月完成車輸出は39万330台(前年比+9.6%、2カ月連続プラス)で、北米+6.9%、中近東+2.0%と主要仕向けがプラスに転じた(自工会発表)。これは主に完成車輸出の動きで中古車輸出とは統計が異なるが、中古車でも8月の輸出抹消登録が+32.8%となり、輸出向け流通の増加が示された。
2022年以降、中古車オークションは「タマ不足→成約率高止まり→単価上昇」の強気相場が続いてきた。この構造が動き始めたのは7月(出品+15.0%、成約率前年割れ)で、8月はその流れが続いた。USSの出品は3カ月連続で前年を上回り、成約率は66.8%(前年69.6%、-2.8pt)と2カ月連続の前年割れ。そして今回は前月と違い、単価まで動いた。成約単価は124万8千円で前年比+1.9%、7月の+8.1%から伸びが急減速し、水準も134万5千円から前月比で約9万7千円下がった。
背景の一つとみられるのが新車販売の回復だ。登録車は5カ月連続で前年を上回り、下取り車の発生も増えやすい環境にある。「新車増→下取り増→AA出品増」の連鎖が8月の出品増(前年比+9.2%、曜日調整後+16.3%)につながり、仕入れ意欲(成約率)が供給増に追いつかない形で、需給の緩みが価格へ波及し始めた可能性がある。新車登録から中古流通までには一定のラグがあるため、直近数カ月の新車回復が8月の出品増に入り込んでいる面もある。
8月の単価下げをどう読むか。前月比-7.2%は、2025年の同時期(7月1,244千円→8月1,224千円、-1.6%)の4倍を超える下落幅で、お盆による開催回数減だけでは説明しにくい。しかし単価は前年比では+1.9%とまだプラス圏で、2024年8月の124万2千円、2025年8月の122万4千円と比べると124万円前後の8月レンジへ戻ったにすぎない。8月は高単価車が少ないミックス要因も考えられ、「相場下落トレンドに入った」と断定するのは早計だ。正しくは「上昇トレンドが止まり、横ばい〜軟化の兆し」という段階。9月(通常開催に戻る月)に単価の前年比プラス圏が続くか、成約率の前年割れが3カ月連続になるかを確認して、はじめてトレンド転換と判断できる。業界メディアも「下落トレンドに入ったと言い切れる材料はまだない」としている(AUTOMATCH 2026年9月17日)。
単価が崩れないもう一つの要因として考えられるのが輸出だ。8月の輸出抹消登録は14万4,394台(+32.8%)で、7月の+1.5%から大きく加速した。前年8月(10万8,768台)が低水準だった反動を含むため単月の伸び率は割り引いて読むべきだが、1-8月累計で117万6,041台(+8.8%)と高水準を維持している。日刊自動車新聞(2026年9月18日報道)が中古車輸出の上振れによる「アップル」の見通し上方修正を報じているのも、輸出ビジネスが再び追い風を受けていることと整合する。8月時点で同紙が中東向け輸出の不透明感を報じていたが、登録ベースでは輸出向け流通が加速している(日刊自動車新聞2026年8月報道)。
ここから見えてくるのが「相場の複層化」仮説だ。国内の供給が増えても、輸出で捌けるMT・4WD・人気SUV・大型車・低年式リユース車は海外バイヤーの需要が価格を支え、単価が下がりにくい可能性がある。一方、輸出競合が弱い国内需要メインの車種(コンパクトカー、ミニバン、セダン等)には供給過剰の圧力が先に効く。国内中古登録が-0.3%と横ばいなのに対し輸出抹消と一時抹消が増えているのも、この二層構造の表れと読める。8月の平均単価が前年比+1.9%に留まったのは、この2層が混在した結果と解釈できる。
USSの成約単価は2024年8月の124万2千円、2025年8月の122万4千円に対し、2026年7月には134万5千円まで上昇していた。この高値圏の中で、「前年同時期を大きく超える前月比下落」と「前年比伸びの1%台への急減速」が同時に観測された。業界総覧が2025年段階で予測した「出品が前年を上回り、成約率が前年を下回る形でAA市場の過熱感は緩和していく」というシナリオは、8月で「単価の伸び止まり」まで到達した。もっとも、総覧が想定した「供給増→成約率低下」は国内需要の正常化を前提としており、輸出の再加速という外需の変数が加わったことで、単価の下げは国内需給だけで決まらない構造になっている。
今後の判定は、(1)9月の成約率が3カ月連続で前年割れになるか、(2)単価が前年割れに転じるか、(3)輸出抹消が9月以降も2桁成長を続けるか、の3点。10月上旬に公表される9月のUSS月次と、9月の抹消登録統計で照合する。
1位ヤリス1万77台(前年比114.3%)、2位ライズ8,824台(117.9%)、3位カローラ8,335台(97.0%)、4位シエンタ7,591台(127.3%)とトヨタのコンパクト系が上位を占めた。7月3位だったシエンタが4位へ1つ後退しカローラが3位に浮上した。シエンタは前年を上回る一方、カローラは前年を3.0%下回ったが、順位変動ほど顕著な勢いの差が出たわけではない。
大きな動きは中位以下だ。ランドクルーザー5,506台(前年比189.1%)が7位、RAV4 4,488台(前年比341.6%)が11位、マツダCX-5 3,329台(同217.0%)が20位、日産キックス2,135台(同360.0%)が25位と、受注停止・納車待ちの解消で滞留需要を消化してきたモデルが伸びた。スズキ・ジムニーは前月19位から12位へ浮上し、4,437台(前年比500.8%)と約5倍。前年8月(約886台)がスズキの出荷調整期で極端に低かった反動と、インド生産分の供給回復が重なった結果と読める。フィットは10位から18位(3,548台、前年比122.2%)へ後退し、7月の6,815台からは半減。新型投入・改良サイクルの谷間と見られる。一方、ノア(83.2%)・ヴォクシー(85.0%)・ヴェゼル(85.2%)・クラウン(58.2%)・ハリアー(69.1%)は前年高水準からの一服が目立つ。
首位N-BOXは1万3,917台(前年比93.2%)で首位を維持したが、7月の2万2,506台から前月比で約4割減。7月16日のマイナーチェンジ初月特需の反動に、熊本地震による鈴鹿製作所の操業停止とお盆休みが重なったと見られる。2位スペーシア1万1,624台(前年比101.3%)、3位タント6,672台(95.9%)、4位ムーヴ6,249台(57.6%)、11位ミラ2,253台(63.2%)と、ダイハツ勢が総崩れ気味で、前年の生産正常化による高水準の反動と大分工場停止が重なった。伸びたのは日産ルークス6,093台(前年比157.4%・フルモデルチェンジ効果継続)とN-ONE 1,440台(同180.5%)だ。軽EVはサクラ853台(99.2%)が横ばい、7月発売のBYD「ラッコ」は81台。軽ジムニー1,954台(54.5%)はスポーツ系軽の生産調整が続いており、登録車ジムニーの5倍増と対照的だ。
車名別ではトヨタ(海外生産・逆輸入)4,949台(前年比477.2%)が首位、スズキ(インド生産ジムニー等)4,558台(327.2%)が続き、日系2ブランドだけで輸入車総計の3分の1近くを占めた。日系逆輸入全体(1万1,944台、前年比201.2%)は輸入車総計の4割超に達し、メルセデス・ベンツ3,506台(前年比100.7%)、BMW 1,903台(77.0%)と欧州プレミアムの伸び悩みが対照的だ。輸入車市場の主役交代は7月号から続いている。
乗用車燃料別ではHVが10万7,134台(前年比109.3%)で構成比62.0%と市場の主役であり続けた。EVは8,351台(前年比315.3%)と前年比3倍超になったが、前年8月(2,648台)が極端に低かった反発で構成比は4.8%に留まる。トヨタbZ4X 1,772台、日産リーフ1,395台(前年比722.8%)、輸入EV 3,956台(前年比167.9%)がけん引したが、単月の急増を相場の信号として扱うのは早計で、中古EV流通の形成は2〜3年後の論点として位置づける。
出典一覧
中古車販売店の多くが新規集客や単価向上に苦しんでいます。 インターネットの発達でお客様は簡単に価格やスペックを比較できるようになりました。 そんな中で中古車販売店様が利益を上げていくには、「露出アップ」と「車両情報の最適化」が必要不可欠です。また、付帯商品を使って単価向上したり、リピート顧客を確保したりするなど、するべきことがたくさんあります。
車選びドットコムの提供する中古車販売管理システム「symphony」では、車両の在庫管理から広告掲載、販売後の保証やアフターサービスまで、中古車販売に関するあらゆる業務をひとつでご利用することができます。
中古車販売店の多くが新規集客や単価向上に苦しんでいます。インターネットの発達でお客様は簡単に価格やスペックを比較できるようになりました。そんな中で中古車販売店様が利益を上げていくには、「露出アップ」と「車両情報の最適化」が必要不可欠です。また、付帯商品を使って単価向上したり、リピート顧客を確保したりするなど、するべきことがたくさんあります。
車選びドットコムの提供する中古車販売管理システム「symphony」では、車両の在庫管理から広告掲載、販売後の保証やアフターサービスまで、中古車販売に関するあらゆる業務をひとつでご利用することができます。
中古車販売をもっと手間なくカンタンに。
販売管理システムを詳しく見る